中诚信绿金 | 2026年ESG债券市场运行三季报
编辑: 时间:2026-10-23
本期 /看点
一级市场
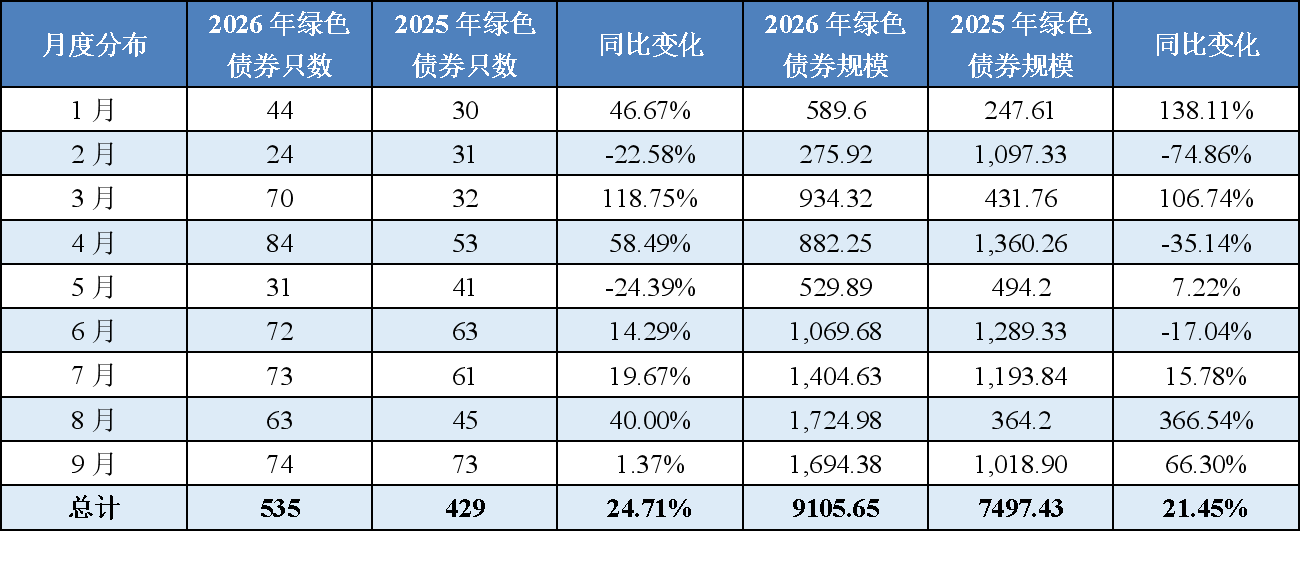
2026年三季度,国内市场共发行绿色债券210只,规模共计4823.99亿元,绿色债券发行只数同比上升17.32%,其规模同比增长87.20%。其中9月新发行74只绿色债券,规模共计1694.38亿元。
2026年三季度,国内市场共发行挂钩类债券39只,规模合计254.84亿元,发行只数与规模分别同比上升39.29%和17.34%,包括15只可持续发展挂钩债券和22只低碳转型挂钩债券,发行规模分别为114.27亿元和133.30亿元。
二级市场
2026年三季度,绿色债券共916只参与交投,季度现券交易规模为4174.31亿元;挂钩类债券共有166只参与交投,交易规模总计为438.37亿元;转型类债券共有9只参与交投,交易规模总计为41.36亿元。
ESG债券发行成本观察
2026年三季度可比同类债为70只,将新发行ESG债券的发行成本与同类债平均发行利率相比,41只ESG债券具有低于当天发行的同类债券票面利率,表现出一定的成本优势。
5月绿色金融动态
国内动态
生态环境部发布《全国碳市场发展报告(2026)》并印发多行业碳配额分配方案,明确四大纳入行业配额分配、发放与清缴规则;央行等八部门印发《关于金融支持服务业扩能提质的指导意见》,提出丰富绿色金融产品、稳妥开展环境权益融资等意见;香港金管局启动《香港可持续金融分类目录》第2B阶段原型公众咨询,新增气候适应类活动标准,防范漂绿风险;人民银行广东省分行、省农业农村厅联合发布《广东省现代化海洋牧场金融服务手册》,补齐蓝色金融地方实践。
国际动态
工商银行发行中阿可再生能源双币种主题绿色债券并三地上市,拓宽共建“一带一路”绿色项目融资渠道;英国FCA发布PS26/19政策声明,落地上市公司可持续披露规则,设置差异化过渡期豁免安排;气候债券倡议组织(CBI)发布《2026上半年全球可持续债务市场报告》,披露全球GSS+债券市场发行规模等核心数据,指出漂绿、标准差异等市场挑战。
一、一级市场发行情况
(一)三季度绿色债券发行情况
2026年三季度,国内市场共发行绿色债券210只,规模共计4,823.99亿元,绿色债券发行只数同比上升17.32%,发行规模同比增长87.20%,与本年二季度相比发行只数增加12.30%,发行规模上升94.37%。在子品种方面,2026年三季度碳中和贴标债券共发行34只,规模共计405.28亿元;蓝色债券发行2只,规模为10.00亿元(其中包括一只碳中和+蓝色双贴标债券,规模为5.00亿元)。2026年9月,国内市场新发行绿色债券74只,规模共计1,694.38亿元,发行只数同比上升1.37%,发行规模同比增长66.30%;发行只数环比增长17.46%,发行规模环比下降1.77%。截至三季度末,国内市场绿色债券已累计发行535只,规模达9,105.63亿元,较2025年同期相比发行只数和规模分别增长24.71%和21.45%。
整体来看,得益于政策红利与绿色融资需求的增长,2026年国内贴标绿色债券前三季度合计发行超九千亿元,整体呈现前低后高走势,三季度国内绿色债券市场表现强劲,创季度历史新高,单季度发行量占前三季度总规模过半,是支撑前三季度规模上行的最主要增量来源。
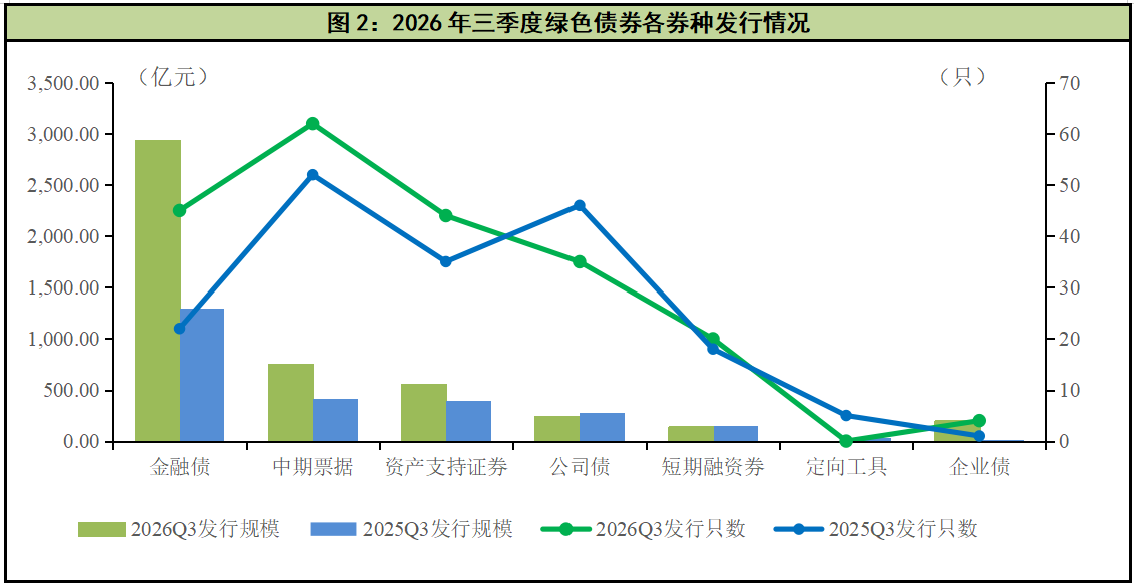
2026年三季度,从券种发行分布来看,绿色中期票据、绿色金融债分别发行62只、45只,合计发行只数占当季绿色债券总发行量超五成。绿色中期票据市场化程度较高、发行机制灵活,适配实体企业中长期绿色项目融资需求,是非金融企业绿色融资的主力券种。本季度绿色金融债呈现集中发行特征,发行数量为去年同期两倍,发行规模2939.00亿元,规模占比60.92%,为本季度规模贡献最大品种。三季度市场利率处于相对低位,形成有利发行窗口,政策性银行、国有大行抢抓时机加大绿色金融债投放,推动该品种放量。绿色资产支持证券发行44只、规模555.48亿元,是绿色债券市场重要组成;绿色公司债、绿色短期融资券分别发行35只、20只,发行规模分别为242.40亿元和138.20亿元。
截至2026年三季度末,绿色中期票据累计发行177只,只数占比33.08%,为年内发行数量最高的券种。绿色金融债累计发行63只,规模4024.00亿元,凭借三季度的集中发行跃升为全市场累计发行规模占比最高的品种,参与绿色金融债发行的机构主体持续丰富,覆盖政策性银行、国有大行、股份制银行及优质地方法人银行,金融端对绿色债券市场的规模支撑作用持续强化。其余券种方面,绿色资产支持证券累计发行122只,规模1,862.01亿元;绿色公司债累计110只、规模713.07亿元;绿色短期融资券累计52只、规模385.90亿元;绿色定向工具累计5只、规模14.05亿元,各券种协同构建多元化绿色融资渠道。
从绿色债券发行场所来看,在人行与交易商协会政策引导、市场环境持续优化的共同推动下,银行间绿色债券市场维持稳健增长,2026年三季度合计发行139只、规模4025.52亿元,发行只数占比66.19%,规模占比83.45%,为绿色债券最核心发行场所,本季度增长主要由绿色金融债集中发行带动。交易所市场方面,上交所、深交所分别发行绿色债券49只、22只,发行规模分别为615.78亿元、182.68亿元。
截至2026年三季度末,银行间市场绿色债券累计发行331只,规模6912.41亿元,依旧是绿色债券发行的核心阵地,发行只数占比61.87%、规模占比75.91%。受益于绿色金融债放量,银行间市场本年发行只数、规模同比上行,数量与规模占比同步抬升,规模占比提升尤为明显。上交所累计发行142只,规模1637.48亿元,只数占比26.54%、规模占比17.98%,发行只数和规模占比较去年同期有所提升;深交所累计发行60只,规模485.74亿元,只数占比11.21%、规模占比17.98%,发行只数、规模及占比同比回落;另有2只绿色债券为银行间+柜台跨市场发行,合计规模70.00亿元。
从绿色债券在整体债券市场中发行规模占比来看,2026年三季度绿色债券占整体债券市场(除国债、央票和同业存单外)发行规模的4.41%,环比上升2.01个百分点,较去年同期上升2.07个百分点。截至三季度末,2026年绿色债券占整体债券市场(除国债、央票和同业存单外)发行规模的2.97%,较去年同期上升0.49%,从具体券种来看,资产支持证券占比超过10.00%,较去年同期有所增长,主要原因在于绿色ABS能够盘活存量绿色资产,可将光伏、风电、污水固废处理、绿色交通等项目产生的稳定现金流打包证券化,拓宽绿色项目融资渠道;同时基础资产类型丰富、发行主体覆盖面更广,中小企业与项目运营商均可借助ABS工具实现绿色融资,市场接受度持续提升。
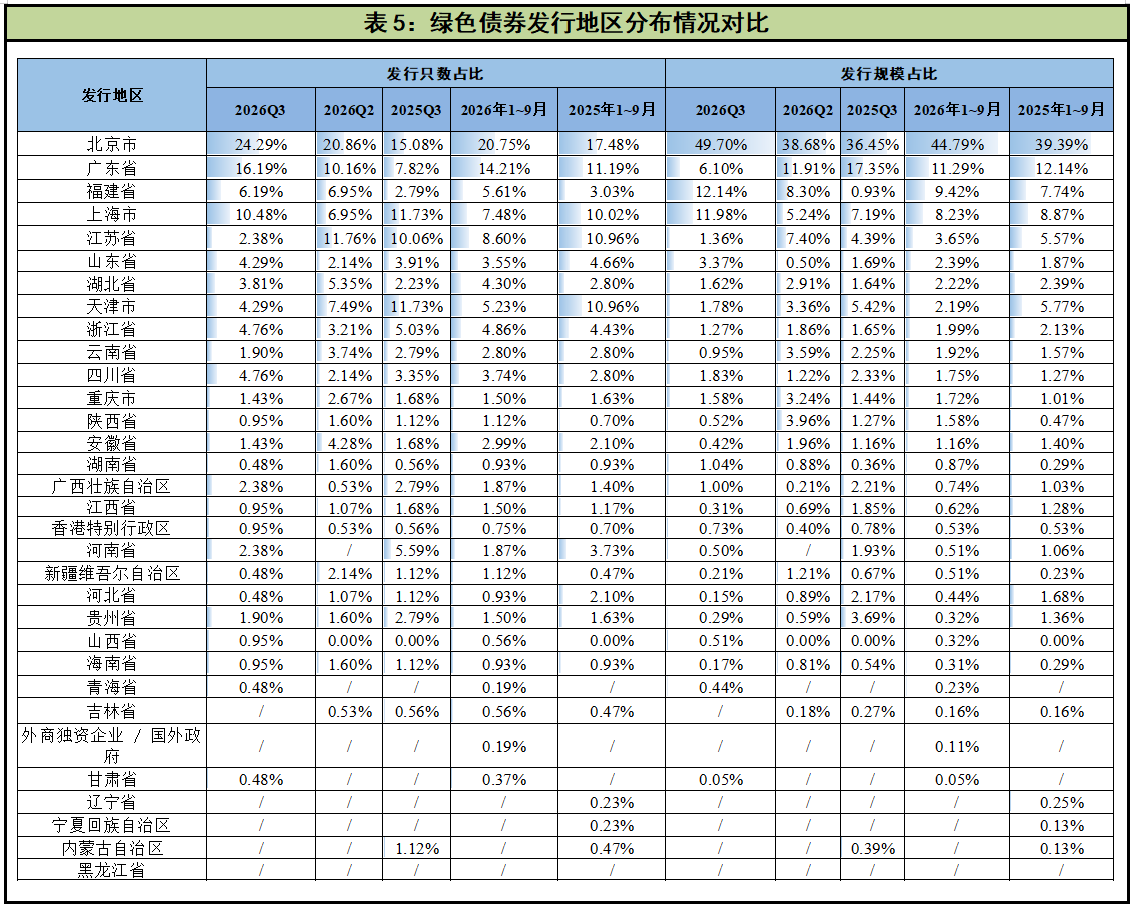
从发行地区来看,2026年三季度共有26个省、市、自治区及特别行政区发行绿色债券。北京市依托总部经济集聚优势,以51只、2,397.56亿元位居首位,受益于绿色金融债集中发行,发行只数和规模较2025年同期大幅增长;福建省表现亮眼,发行13只、规模585.74亿元,发行只数位列第四、发行规模排名第二,同比供给显著放量,是本季度区域维度的重要增量来源。广东省、上海市等经济发达沿海地区绿色债券发行保持较高活跃度,发行数量与发行规模均排在市场前列。四川、湖北等中西部省份持续落地绿色债券发行,绿色融资区域覆盖面稳步拓宽。
截至三季度末,2026年北京市累计发行绿色债券111只,规模达4078.81亿元,发行规模在各地区中遥遥领先;广东省累计发行规模突破千亿元,区域绿色融资需求持续释放。
从发行人主体性质来看,2026年三季度,国有企业(包括中央国有企业和地方国有企业)共发行绿色债券171只,发行规模为4,108.78亿元,数量与规模占比分别为81.43%和85.17%,整体绿色债券发行主体仍以国有企业为主,且规模占比较上年同期明显提升;民营企业共发行绿色债券20只,发行规模为342.12亿元,发行占比较去年同期有所提升,市场参与度稳步提高;公众企业发行18只,规模371.72亿元。本季度唯一外商独资企业上海宏祚新能源科技有限公司发行了绿色债券“GC宏祚01”,发行规模1.37亿元,投向太阳能利用设施建设运营,底层资产为工商业分布式光伏电站,依托电站发电现金流,以资产信用开展融资,发行获得机构超额认购,是外资主体通过持有型不动产ABS盘活分布式光伏绿色资产的重要案例。
截至三季度末,2026年国有企业共发行绿色债券439只,发行规模合计7,487.45亿元,数量与规模占比分别为82.06%和82.23%;民营企业发行数量与规模占比均同比有所提升;公众企业、外资企业等其余主体类型发行数量与规模占比均同比有所回落。
从发行人主体产业和类型来看,2026年三季度,国内绿色债券发行数量最多的行业类型为银行,共发行84只;融资租赁(包含非金融融资租赁和金融租赁)、清洁能源电力生产企业、装备制造企业分别发行42只、21只、15只,位列其后,装备制造板块本季度供给明显放量,以锂电池、风电及光伏设备相关主体为主。在发行规模方面,银行金融机构共发行3337.12亿元,规模占比达69.18%,远远领先于其他类型发行人;融资租赁类企业发行规模达407.62亿元,同比有所提升、环比小幅回落;装备制造板块发行规模247.84亿元,是实体产业中的重要增量;发行规模超百亿的发行人类型还包括交通运输;其余行业发行规模相对较少。
截至三季度末,2026年绿色债券发行只数较多的发行人分别为融资租赁、银行、清洁能源电力生产、装备制造类发行人,发行数量占比均超过6%;从发行规模来看,发行绿色债券的主体仍以银行金融机构为主,规模占比接近五成。整体结构上,绿色债券市场呈现金融机构主导、实体产业多点扩容的格局,除传统能源运营、基建主体外,新能源装备制造的融资活跃度同比显著抬升,市场对制造业绿色转型的资金支持力度增强。
(二)其他ESG债券发行情况
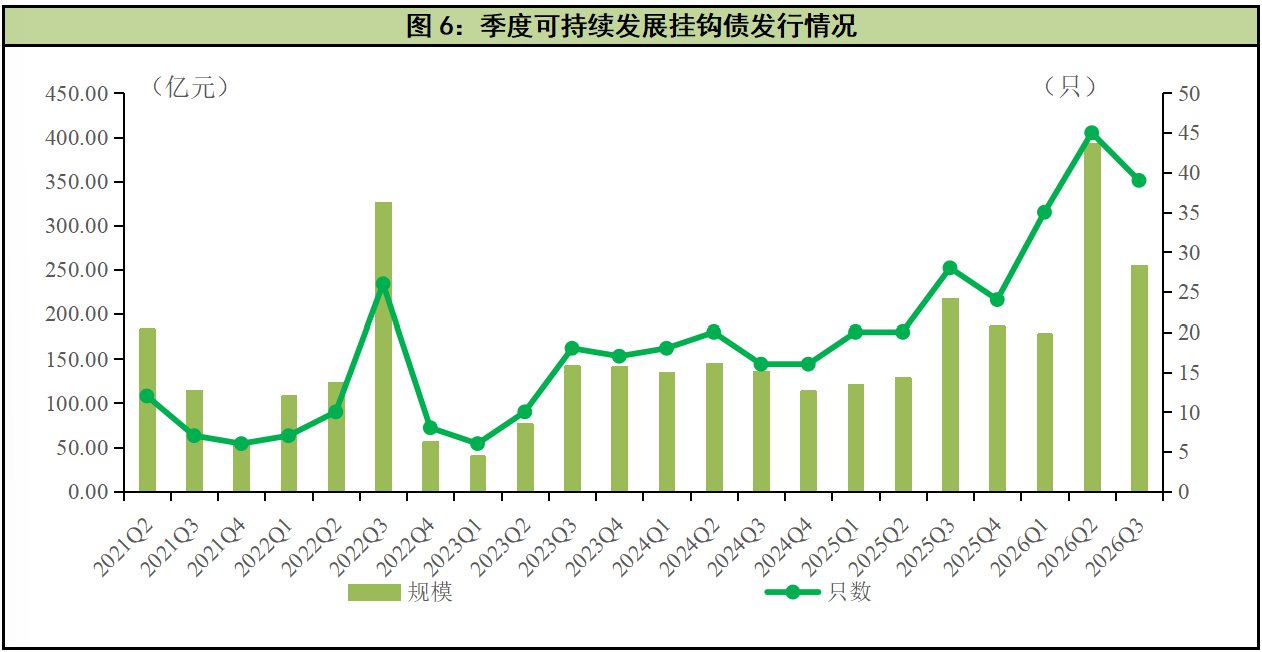
2026年三季度,国内债券市场共发行挂钩类债券39只,规模合计254.84亿元,发行只数与规模分别同比上升39.29%和17.34%,包括15只可持续发展挂钩债券和22只低碳转型挂钩债券,发行规模分别为114.27亿元和133.30亿元。从发行品种来看2026年三季度发行的挂钩类债券中包括28只公司债、8只中期票据和3只资产支持证券。截至2026年三季度末,国内市场已累计发行挂钩类债券119只,规模达825.66亿元。
在转型金融领域,2026年三季度国内转型金融低碳转型债券市场保持平稳发行节奏,共发行5只低碳转型债券,合计发行规模27.16亿元,全部采用私募方式发行,产品类型包含低碳转型资产支持证券与私募低碳转型公司债。本季度落地多只具有代表性的转型产品:一是上海城投控股投资有限公司发行西部-上海城投控股2期低碳转型资产支持专项计划(沪城控优),发行规模12.64亿元,属于低碳转型ABS,底层对应既有公共建筑绿色节能改造类存量低碳资产,依托资产证券化工具盘活存量城市运营类低碳资产,是城市运营主体利用转型金融工具盘活存量资产的典型案例;二是新疆亚新煤层气投资开发(集团)有限责任公司发行26亚新煤层气GT02私募低碳转型公司债,发行规模3亿元,对应煤层气清洁开发、天然气利民管道类转型项目,募集资金用于置换该类油气清洁利用项目前期已投入自有资金。三是中交第一航务工程局发行平安证券-中交一航局1期智能建造应收账款低碳转型ABS,发行规模7.52亿元,底层为智能建造、绿色港口施工相关应收账款资产,为建筑施工领域高碳施工环节低碳转型提供融资支持。
本季度发行主体均为国有企业,覆盖城市运营、城市产业投资运营、油气开采加工、建筑施工等转型赛道。资金用途分为项目新建建设、置换前期低碳项目自有投入两类,ABS工具主要用于盘活低碳相关应收账款基础资产。低碳转型债券发行逐步走向常态化,投向场景持续丰富,持续为国企“双碳”转型项目提供融资支持。
截至三季度末,2026年国内市场累计发行转型类债券(包括贴标转型债券和贴标低碳转型债券)9只,规模共计41.21亿元。
二、二级市场交易情况
(一)绿债市场交易情况
2026年三季度,绿色债券共916只参与交投,季度现券交易规模为4,174.31亿元,较去年同期交易只数增加14.64%,交易规模增加47.99%。其中“26中信银行绿债01BC”交易金额为三季度之首,达178.29亿元。具体从不同券种来看,三季度参与二级市场交易的绿色金融债交易规模占比最大,为51.88%,此外绿色中期票据交易规模占比为26.87%,其余券种交易规模较小,占比均不足10%。
其中9月,绿色债券共623只参与交投,交易规模为1840.88亿元,约占当季交易规模的44.10%。从券种结构看,9月绿色金融债交易规模占比依旧居首,达60.22%,绿色中期票据占比24.92%,其余券种交易规模均不足4%,交易集中度较三季度整体水平进一步提升。个券层面,9月“26工商银行绿色债01”以165.70亿元居月内交易规模之首,月度头部成交个券仍以国有大型银行及全国性股份制银行的绿色金融债为主。截至2026年三季度末,2026年国内市场累计发行转型类债券(包括贴标转型债券和贴标低碳转型债券)9只,规模共计41.21亿元。
(二)挂钩债券市场交易情况
2026年三季度,国内市场共有166只挂钩类债券参与交投,交易规模总计为438.37亿元。其中可持续发展挂钩债券108只,规模245.97亿元,“26日照港MTN002(可持续挂钩)”交易金额以16,30亿元排在三季度首位;低碳转型挂钩债券58只,规模182.57亿元,其中“26汕投D2”交易金额以17.20亿元排在三季度首位。
(三)转型类债券市场交易情况
2026年三季度共有9只转型类债券参与交投,交易规模总计41.36亿元,从债券种类来看包括2只中期票据和5只公司债及2只资产支持证券。“26中远海发MTN003(转型)”交易金额14.40亿元位列三季度之首。
三、ESG债券发行成本观察
2026年三季度共计发行252只ESG债券,剔除182只私募、资产支持证券和无同类可比债,可比同类债共70只,其中39只为中期票据,21只为金融债,10只为公司债。将三季度新发行ESG债券的发行成本与同类债平均发行利率相比,41只ESG债券表现出一定的成本优势。截至三季度末,2026年可比同类债有171只,其中69.59%的ESG债券具有低于当天发行的同类债券票面利率,发行成本低0.11bp—110.00bp。随着近年来相关政策的支持与市场认可度的提升,ESG债券能够获得较好的认购倍率,在当前市场环境下,成本优势较为明显。
四、9月份绿色金融动态
(一)国内动态
生态环境部发布《全国碳市场发展报告(2026)》并印发多行业碳配额分配方案
2026年9月1日,生态环境部印发《全国碳排放权交易市场2025、2026年度发电行业以及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》,9月3日对外公开。文件明确四大纳入行业配额总量、分配规则、发放与清缴管理要求。延续基于排放强度的免费分配模式,钢铁、水泥、铝冶炼扩围行业分配方法保持稳定;发电行业动态优化配额基准值,为后续逐步推行配额免费+有偿分配改革奠定基础。方案统筹宏观经济、产能调控协同,强化自备电厂、落后产能的碳排放管控,保障扩围行业平稳履约。
2026年9月15日,“2026年中国碳市场大会”在武汉举办,生态环境部正式对外发布《全国碳市场发展报告(2026)》。报告系统总结全国碳排放权交易市场、全国温室气体自愿减排交易市场2025年以来建设运行成效,披露碳市场扩容至发电、钢铁、水泥、铝冶炼4大行业后的市场运行数据:截至2026年8月底,全国碳市场累计成交量9.61亿吨、累计成交额656.99亿元;4个行业共纳入重点排放单位3,680家,覆盖CO₂排放量约83亿吨,占全国碳排放总量65%以上。报告指出《生态环境法典》已于2026年8月15日起正式施行,首次在法律层面确立碳排放权交易与CCER制度。下一步,生态环境部将稳步推进碳市场扩容,研究将石化、化工行业纳入全国碳市场,持续完善碳排放数据质量管理,丰富碳市场交易工具,降低全社会减排成本,更好发挥碳市场资源配置作用。
人民银行等八部门联合印发《关于金融支持服务业扩能提质的指导意见》,丰富绿色金融产品谱系
2026年9月25日,中国人民银行、金融监管总局、证监会、发改委等八部门联合印发该指导意见,围绕提升金融服务服务业能力出台19项举措,其中明确多项绿色金融相关安排。意见提出要培育节能环保服务业,持续丰富绿色金融产品,支持重点行业能效诊断等节能降碳业务;创新循环经济融资模式,覆盖工业固废综合利用、再生资源回收、再制造、再生材料认证等方向;支持金融机构联动碳咨询、碳资产管理机构,在合规前提下推进碳排放权、用水权、排污权等环境权益融资,同步完善农业绿色技术、废弃物处置、海洋生态修复等领域金融服务。同时引导绿色低碳物流发展,加大对“公转铁、公转水”、物流枢纽、冷链基地的中长期信贷投放,支持老旧仓储节能改造、新能源运输装备及沿线补能设施建设,并助力绿色贸易、服务贸易发展。
香港金融管理局启动《香港可持续金融分类目录》第2B阶段原型公众咨询
2026年9月7日,香港金融管理局启动《香港可持续金融分类目录》第2B阶段原型公众咨询。本次版本在2A阶段基础上新增10项经济活动,目录覆盖经济活动由25项扩充至39项,新增海岸防护、防洪等气候适应类活动的分类标准,完善部分行业绿色及转型活动技术阈值。目录继续保留绿色定义、转型定义与气候变化适应三大板块,持续缓解市场“漂绿”风险。金管局表示,分类目录现阶段仍为自愿使用;后续计划调研银行对目录的实际应用情况,评估将目录逐步纳入银行监管框架的可行性,巩固香港作为区域绿色与转型融资枢纽的定位。咨询期至2026年10月7日结束。
2026“两湖对话”绿色低碳高质量发展国际合作对接会在武汉召开
2026年9月15—17日,2026“两湖对话”绿色低碳高质量发展国际合作对接会于武汉举办,9月16日设置绿色金融国际合作平行论坛。论坛邀请国际组织、跨国企业、碳交易中心、咨询机构专家,围绕绿色供应链金融、碳市场价值转化、转型金融、生物多样性融资等方向开展交流,分享湖北本地生物多样性贷款、EOD模式等绿色金融落地案例,搭建中外绿色金融项目对接、标准交流平台,助力长江流域绿色低碳产业引入境外资本。
人民银行广东省分行、省农业农村厅联合发布《广东省现代化海洋牧场金融服务手册》,补齐蓝色金融地方实践
2026年9月20日,中国人民银行广东省分行、广东省农业农村厅联合编制发布《广东省现代化海洋牧场金融服务手册》。手册共设置产融政策、项目介绍、信贷产品、金融举措、典型案例、特色网点六大核心板块,依托各类货币政策工具精准对接现代化海洋牧场全产业链融资需求,着力破解海洋养殖主体融资难、融资贵痛点;引导全省金融机构优化信贷资源配置,创新蓝色金融产品与服务模式,推动信贷、保险、担保等各类金融要素集成赋能。下一步将以本手册为指引,推动金融资源与海洋牧场产业需求精准匹配,持续完善全链条、专业化蓝色金融服务体系。该手册是国内为数不多的蓝色金融专项地方政策文件,对海洋经济、蓝色债券及海洋生态修复相关融资具有示范意义。
(二)国际动态
工商银行发行中阿可再生能源双币种主题绿色债券,三地交易所同步上市
2026年9月3日,中国工商银行“中阿可再生能源合作”主题绿色债券在纳斯达克迪拜交易所举办挂牌仪式,本期债券为美元+离岸人民币双币种,总规模7亿美元,同时在迪拜、香港、伦敦三地交易所挂牌上市,债券同时满足ICMA绿色债券原则与中国绿色债券原则。募集资金专项用于支持中国与阿拉伯国家可再生能源低碳项目开发。本次发行后,工行在纳斯达克迪拜交易所人民币债券累计发行规模突破百亿元,进一步打通中阿跨境绿色投融资渠道,依托多边资本市场为共建“一带一路”绿色项目提供长期资金支持,拓展中资机构在中东绿色债券市场的融资空间。
气候债券倡议组织(CBI)发布《2026上半年全球可持续债务市场报告》
2026年9月9日,气候债券倡议组织(CBI)发布《2026上半年全球可持续债务市场报告》。报告数据显示,截至2026年6月底,全球符合标准的绿色、社会、可持续及转型债券(GSS+)累计存量规模达7.3万亿美元;2026年第二季度绿色债券发行规模2,108亿美元,创单季度历史新高;上半年绿色债券总发行3,641亿美元,占全部可持续标签债券发行量69%。报告指出,2026年上半年全球新增200余家首次发行人进入可持续债券市场,新兴市场发行人占比持续提升。CBI认为全球可持续债务市场韧性较强,但漂绿风险、转型项目认定标准差异仍是市场主要挑战。
中国银行落地国内首笔欧盟CBAM碳关税保函业务
2026年9月17日,中国银行在法国为国内建材企业的法国子公司开立欧盟碳边境调节机制(CBAM)项下保函,为国内机构首单此类业务。该保函用于支持企业履行欧盟碳关税合规履约义务,将绿色金融服务延伸至碳边境贸易履约担保场景。此前中行已为中资企业参与欧盟碳市场交易提供资金结算服务,本次落地进一步丰富跨境绿色贸易金融工具箱,为国内高耗能出口企业应对欧盟碳边境规则提供新的金融解决方案。
英国FCA发布PS26/19政策声明,落地上市公司可持续披露规则
2026年9月30日,英国金融行为监管局(FCA)发布PS26/19最终政策声明,落实英国可持续披露标准UKSRS,对英国上市主体新增可持续信息披露要求。新规适用于特定上市板块企业,按“遵守或解释”原则执行,自2027年1月1日起的会计年度生效,企业首份报告将于2028年提交。规则设置过渡期豁免:范围3排放披露可延后1年,S1项下部分非气候议题豁免期2年。新规替换原有TCFD对齐的上市披露规则,强化上市公司气候转型计划披露要求,完善英国可持续信息披露监管框架。
特别说明
本文所述绿色债券指国内发行的贴标绿色债券,包含碳中和债、蓝色债券等子品种。
本文基于发行只数的统计时,以不同分层级别发出一只资产支持证券按一只统计。
本文针对在不同交易场所发行的同一只企业债,在不同场所单独进行统计时,都纳入只数和规模统计范围;在全市场进行统计时,仅统计一次。
本文数据来源为中诚信绿色债券数据库、金融终端东方财富Choice和万得Wind。
本文所述资产支持证券,包括银保监会主管ABS,证监会主管ABS和交易商协会ABN。
本文绿色债券发行成本观察统计方法为:可比同类债为“当天发行(以发行起始日期记为债券发行时间)、同品种、同债券级别、同期限债券”,若绿色债券未披露债项评级信息,则以绿色债券发行主体评级信息作为替代,与市场同类无债项评级的主体评级信息进行比较;样本券不包括绿色私募发行债券、绿色资产证券化产品、绿色地方政府债以及1年期以下绿色债券(包括超短期/短期融资券、短期公司债等);样本券期限为含权债期限进行比较,如有含权债特殊期限说明如X+n,则该品种下X、X+n视为同一可比较债券;样本券不比较可续期公司债、企业永续债、金融机构永续债等。
本文绿色债券发行成本观察中,鉴于纳入的绿色债券样本数量依然较少,发行成本分析易受市场波动和个券极值影响,相关分析存在一定局限性。
本文数据均按照债券发行起始日进行统计。